
El ministro de Economía, Luis Caputo, presentó el Programa de Licitación de Plazos Fijos con Destino a Crédito Hipotecario, un esquema pensado para destrabar el financiamiento de la primera vivienda. Cómo funciona, qué tasas y plazos maneja y -el dato que más importa- cuánto hay que ganar para no quedar afuera.
La cifra que el Gobierno destinará es grande -$2 billones—, pero la letra chica importa tanto o más que el número redondo. Porque el programa no es un subsidio ni un sorteo: es una herramienta para que los bancos tengan más plata disponible para prestar a largo plazo, con reglas de acceso que terminan definiendo, en los hechos, qué familias pueden pedir el crédito y cuáles no.
EL PROBLEMA A RESOLVER
Los bancos captan depósitos a plazo fijo tradicionales, que en promedio se renuevan cada 30 días. Pero un crédito hipotecario se devuelve en 15, 20 o 25 años. Ese desajuste de plazos -los bancos prestan mucho más tiempo del que consiguen fondeo- es, según el propio Gobierno, el principal freno para que el crédito hipotecario crezca en la Argentina.
La solución que propuso el equipo económico es que el FGS haga plazos fijos más largos -a uno y a cinco años- directamente en los bancos, para que estos tengan un colchón de fondeo estable y puedan animarse a prestar a mayor plazo.
CÓMO SE REPARTE LA PLATA
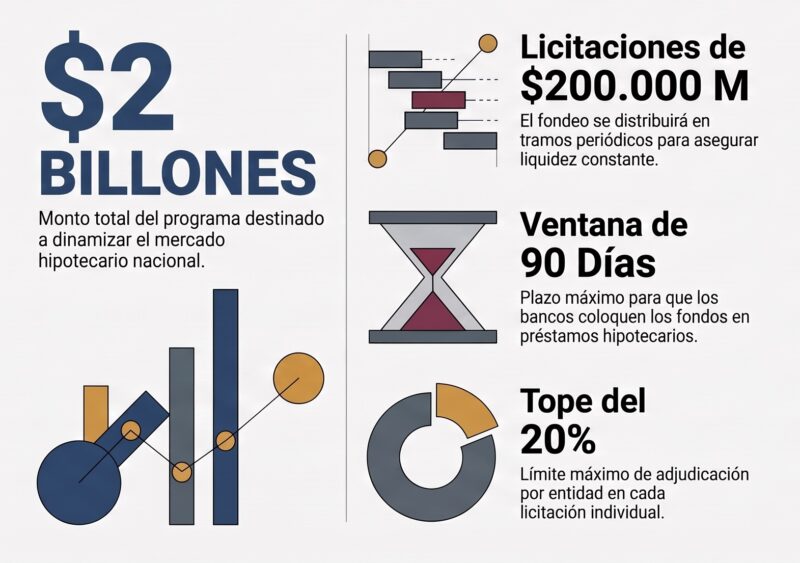
El esquema completo suma $2 billones, pero no se entrega de una sola vez. Se va a licitar en tandas de $200.000 millones cada una, y la primera está prevista para la semana que viene.
Los números clave del mecanismo:
- Instrumento: depósito a plazo fijo en pesos, ajustado por UVA más un spread.
- Monto total del programa: $2 billones, en licitaciones de $200.000 millones.
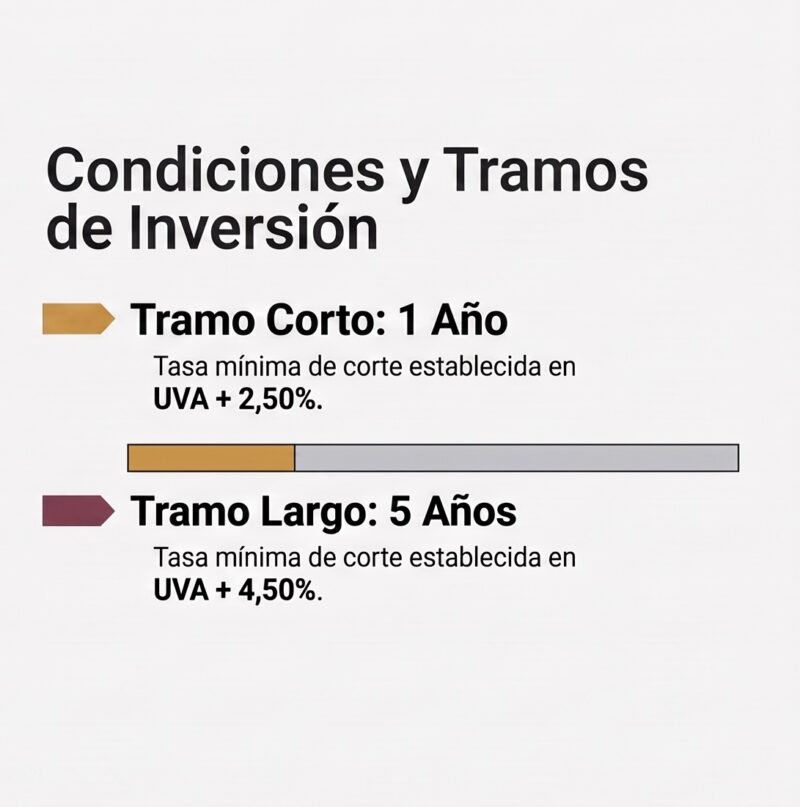
- Tramo corto: a 1 año, con una tasa mínima de UVA + 2,50%.
- Tramo largo: a 5 años, con una tasa mínima de UVA + 4,50%.
- Tope por banco: cada entidad puede quedarse con hasta el 20% de cada licitación.
- Plazo para prestar esa plata: 90 días corridos desde que se constituye el depósito.
Esas tasas son pisos: los bancos pueden ofrecer más si quieren competir por una porción mayor de cada licitación.
LAS CONDICIONES DEL CRÉDITO
Ahora bien, ¿qué pasa con la plata una vez que llega a los bancos? El programa fija un marco que todas las entidades deben respetar si usan estos fondos:
- Destino exclusivo: compra, construcción, ampliación o refacción de la primera vivienda, y solo para personas físicas.
- Tasa máxima: UVA + 7,50%.
- Plazo mínimo: 15 años.
- Monto máximo por crédito: 150.000 UVA, equivalentes hoy a unos US$200.000 aproximadamente.
EL EJEMPLO SOBRE LA MESA
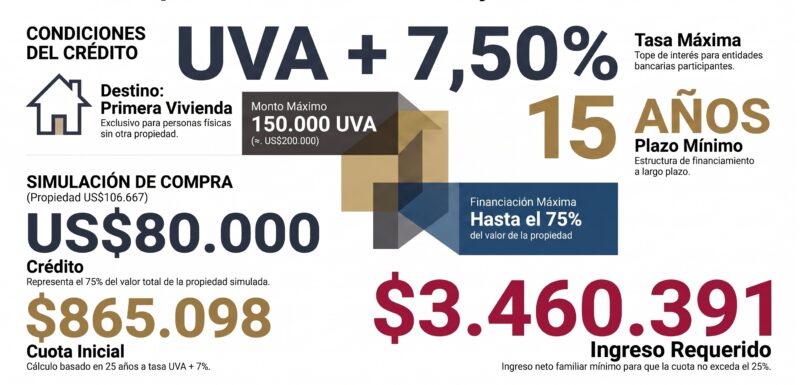
Para bajar el anuncio a números concretos, el propio ministro hizo una simulación en vivo. Tomó una propiedad de US$106.667 financiada al 75% -el máximo habitual-, lo que da un crédito de unos US$80.000, cerca de $120.920.000 al tipo de cambio oficial.
Con una tasa de UVA + 7% a 25 años, la primera cuota rondaría los $865.098. Y como ningún banco presta si la cuota supera el 25% del ingreso familiar, para calificar hace falta acreditar un ingreso neto mensual de $3.460.391.
Caputo comparó ese valor con lo que hoy se paga de alquiler por una propiedad similar. Y explicó que, tomando un ingreso promedio individual de bolsillo de alrededor de $1,8 millones, alcanzar ese piso en la práctica requiere sumar los sueldos de una pareja, cada uno con algo más de $1,7 millones netos.
¿Quién puede acceder al crédito?
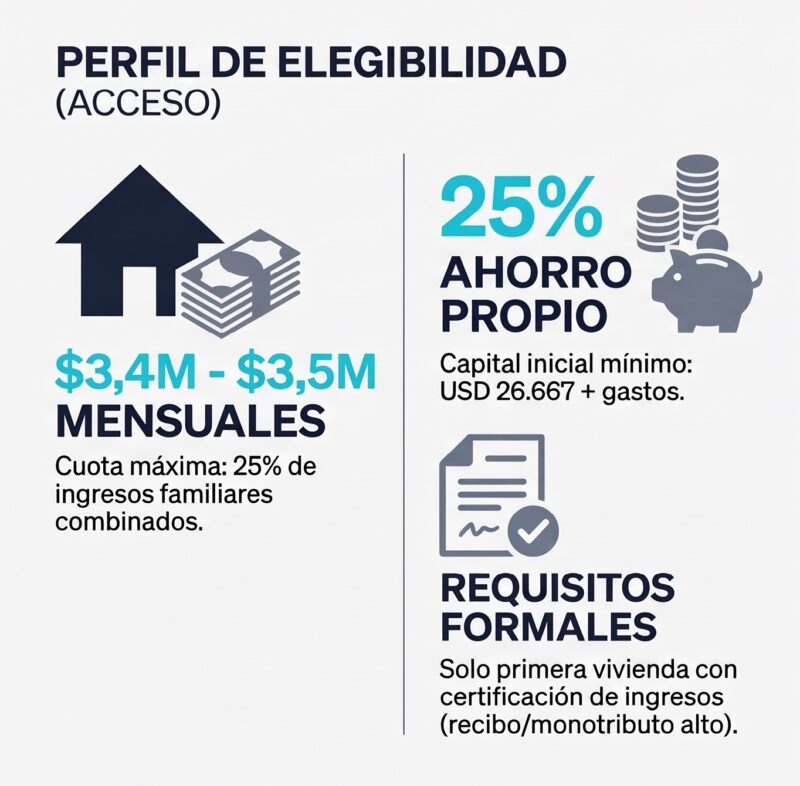
Con esos números arriba de la mesa, el perfil que hoy podría calificar es bastante acotado:
- Parejas o grupos familiares con ingresos formales combinados de al menos $3,4 a $3,5 millones netos mensuales (para un crédito similar al del ejemplo oficial).
- Ingresos que se puedan certificar ante el banco: recibo de sueldo, monotributo de categoría alta u otra documentación formal.
- Ahorro propio suficiente para cubrir la porción no financiada -en el ejemplo, el 25% restante, unos US$26.667- más gastos de escrituración, sellos y comisión inmobiliaria.
- No ser propietario de otra vivienda, ya que el programa financia exclusivamente la primera.
¿Y quién se queda afuera?
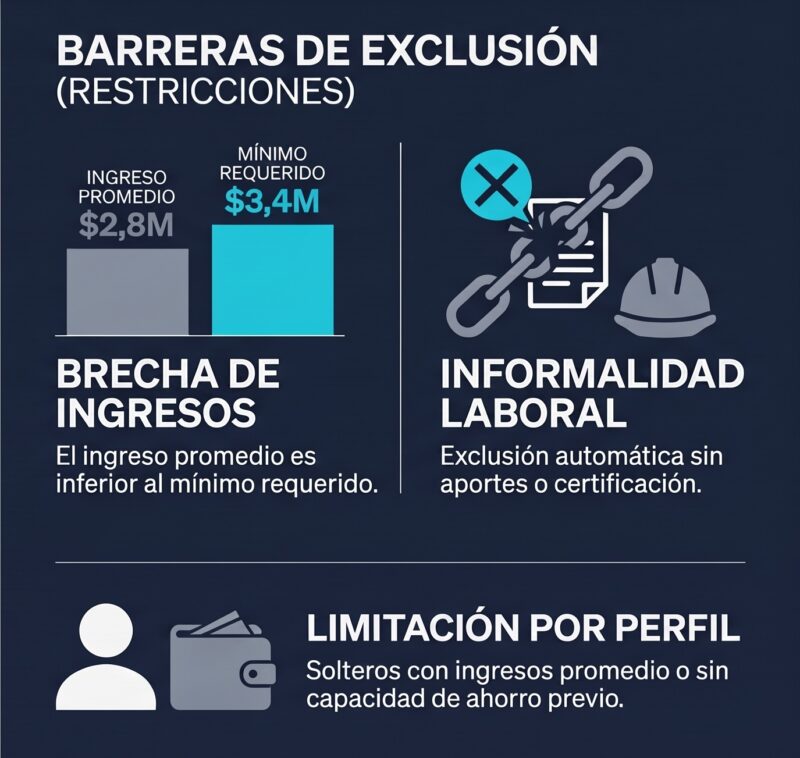
Acá está el punto que más conviene entender: el programa no pone un techo de ingresos que excluya a quien gana mucho. Al revés: excluye, en los hechos, a quien gana poco, porque la cuota no puede superar el 25% del ingreso.
Y ese piso de $3,46 millones que exige el ejemplo oficial es exigente. Según una estimación privada de la Consultora W, difundida por la Fundación Encuentro, el ingreso neto promedio de los hogares argentinos rondó los $2,8 millones en el primer trimestre del año. Es decir, ni siquiera un hogar «promedio» llegaría, hoy, al ingreso que pide este ejemplo.
Quedan afuera, entonces:
- Familias u hogares con ingresos por debajo de ese umbral, que hoy son la mayoría.
- Trabajadores informales o «en negro», que, aunque ganen lo suficiente, no pueden certificarlo ante un banco.
- Personas solas con un único ingreso, salvo que sea considerablemente alto.
- Quienes tengan el sueldo necesario, pero no cuenten con los ahorros para el anticipo y los gastos de la operación.
A esto hay que sumarle que el FGS no evalúa a cada solicitante: esa tarea queda en manos de cada banco, que además puede pedir requisitos propios. En el mercado de créditos UVA ya existen ejemplos de esa disparidad: algunas entidades piden ingresos mínimos de alrededor de $1.000.000, mientras que otras exigen más de $3.500.000 o incluso $5.000.000, según el banco y la línea.